産業医の契約書と報酬の注意点。源泉徴収・消費税・印紙まで現役産業医が解説
こんにちは。産業医の角田拓実です。
今回は産業医の契約書と、報酬を受け取るときの源泉徴収・消費税について解説していきます。
紹介会社経由で働いているうちは、契約書や請求書は担当者が用意してくれます。ところが、知り合いの紹介などで企業と直接契約することになると、急に「契約書を用意してください」と言われることがあります。
勤務医の先生は、病院に勤めるときに契約書の中身を細かく見る機会があまりありません。何を書けばいいのか、税金はどうなるのか、分からないまま進めてしまう先生も少なくありません。
 Dr.瑛理
企業から「契約書のひな形はありますか?」と聞かれて困っています。報酬の税金の扱いもよく分かりません。
 角田拓実
契約の形が分かれば、やることは決まってきます。順番に見ていきましょう。
産業医の契約は3つの形がある
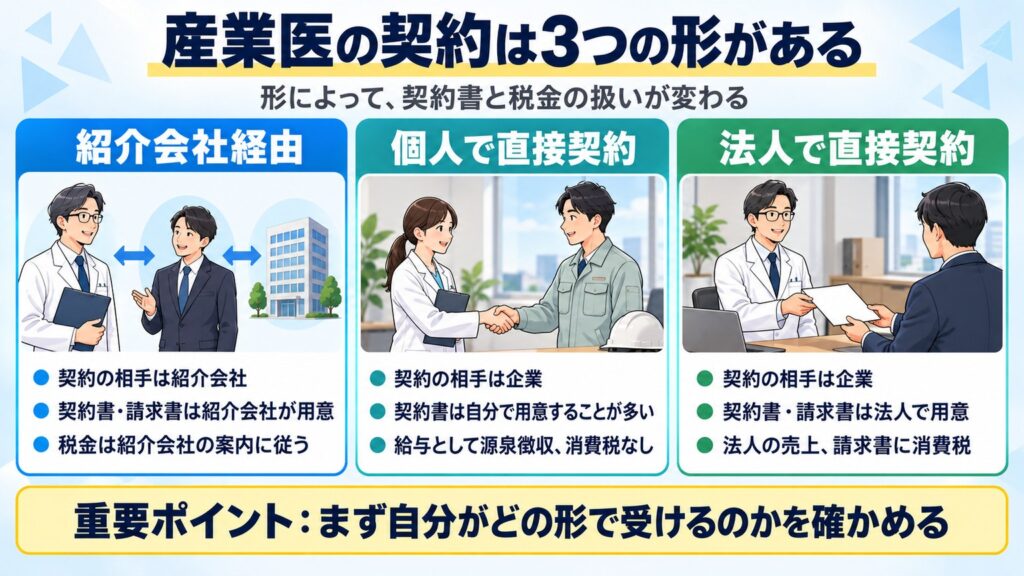
嘱託産業医の契約は、大きく3つの形に分かれます。どの形かで、契約書を誰が用意するか、税金がどう扱われるかが変わります。
| 契約の形 | 契約の相手 | 契約書・請求書 | 税金の扱い(原則) |
|---|---|---|---|
| 紹介会社経由 | 紹介会社 | 紹介会社が用意 | 契約内容による(紹介会社の案内に従う) |
| 個人で直接契約 | 企業(事業所) | 自分で用意することが多い | 給与として源泉徴収。消費税はかからない |
| 法人で直接契約 | 企業(事業所) | 法人で用意 | 法人の売上。請求書に消費税 |
紹介会社経由では、紹介会社と産業医、紹介会社と企業がそれぞれ契約してつながる形が一般的です。産業医が企業と直接契約書を交わすわけではありません。
紹介会社経由の契約の仕組みは、別の記事で詳しく解説しています。

直接契約の契約書は、自分で用意することが多い
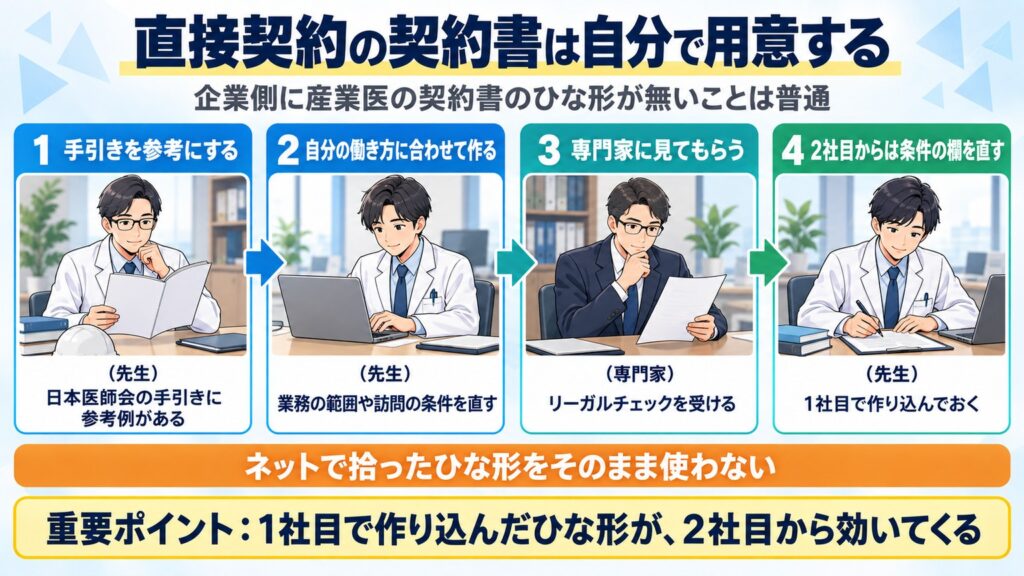
企業が産業医を替えることはそれほど多くないため、企業側に産業医の契約書のひな形が無いことは普通です。直接契約では、医師側が契約書を用意することが多くなります。
私も基本的には自分で用意しています。日本医師会の手引きなどを参考にしながら自作し、弁護士や司法書士といった専門家にリーガルチェックをしてもらって、自分のひな形を作りました。
ネットで拾ったひな形をそのまま使うのはおすすめしません。業務の範囲や訪問の条件は企業ごとに違うので、自分の働き方に合わせて直し、一度は専門家に見てもらうと安心です。
Dr.瑛理ひな形を一度作っておけば、2社目からは楽になりそうですね。
角田拓実そうです。1社目で作り込んでおくと、次からは条件の欄を直すだけで済みます。
契約書に必ず入れておく項目
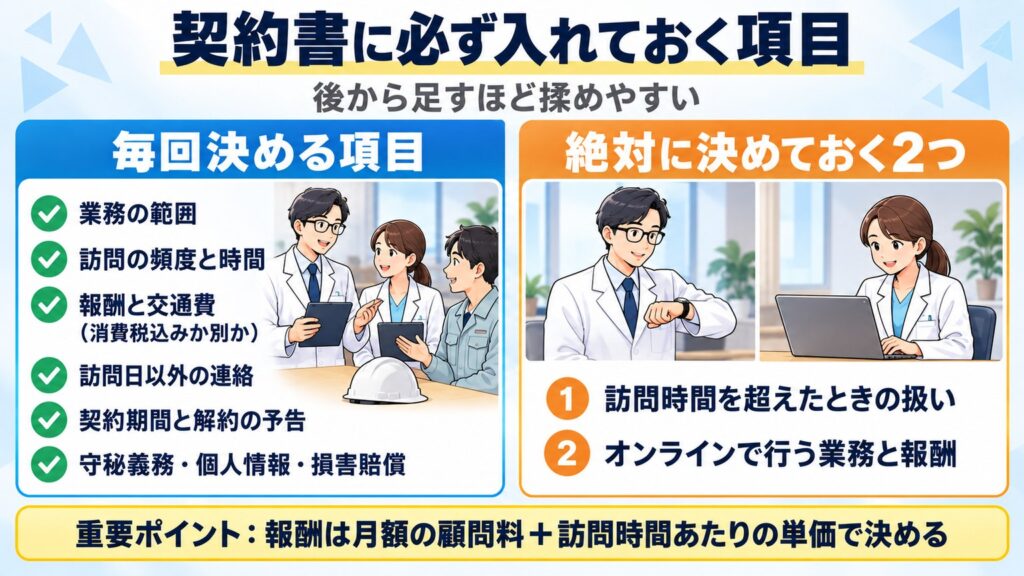
私が契約書で毎回決めている項目です。
- 業務の範囲:職場巡視、衛生委員会、健診結果の確認、面接指導、ストレスチェックの実施者を引き受けるかなど
- 訪問の頻度と時間:月1回か?隔月か?1回何時間か
- 訪問時間を超えたときの扱い:延長料金の有無と単価
- オンラインでの対応:オンラインで行う業務と、その報酬
- 報酬と交通費:金額、消費税込みか別か、交通費を含むか
- 訪問日以外の連絡:メールや電話の相談にどこまで応じるか
- 契約期間と解約:更新の方法、解約の予告期間
- 守秘義務と個人情報、損害賠償
最近はオンラインの面談や衛生委員会への出席もかなり増えました。日本医師会の手引きでも、面接指導や衛生委員会への出席などをオンラインで行えるようにするかは、事業者と産業医で協議することとされています。
交通費は報酬と分けて書いておきます。日本医師会の手引きも、交通費を報酬と区別して記載しないと源泉所得税の対象になる点に注意を促しています。
角田拓実時間の超過とオンラインの扱いは、後から足すほど揉めやすい項目です。最初の契約書に必ず書いておきましょう。

個人で受ける報酬は、給与として源泉徴収される
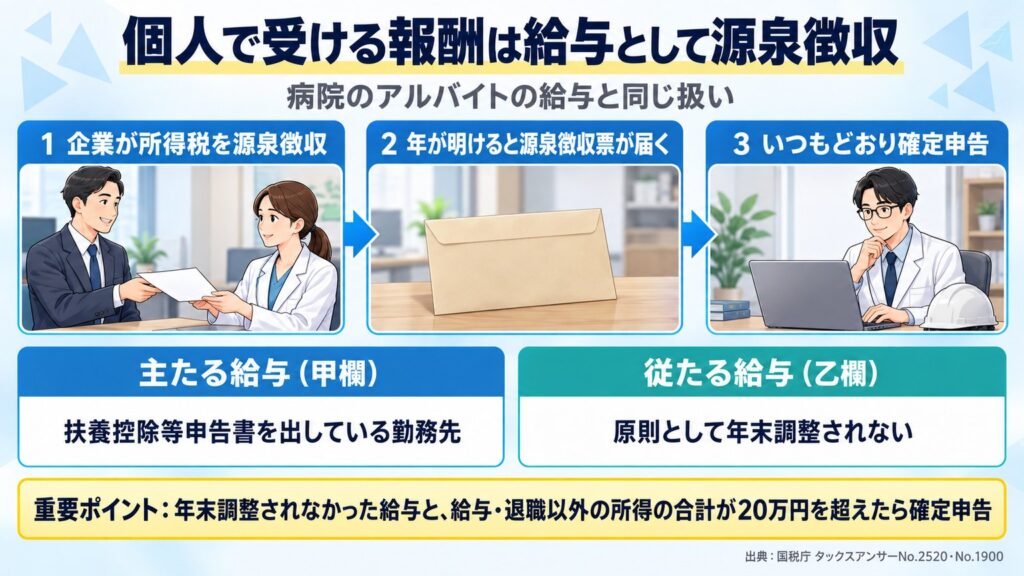
個人の医師が事業所と契約して受ける産業医の報酬は、原則として給与として扱われます(国税庁 質疑応答事例「産業医の報酬」)。なぜ給与になるのかは、別の記事で詳しく説明しています。

給与なので、企業は報酬から所得税を源泉徴収し、年が明けると源泉徴収票が届きます。私も法人を作る前、健診機関に勤めながら産業医の仕事をしていた時期は、給与として源泉徴収され、源泉徴収票をもらっていました。
つまり、病院のアルバイトの給与と同じ扱いです。常勤先のほかに複数の勤務先から給与を受けている先生は多いと思いますが、その一つが増えるだけと考えてください。
Dr.瑛理アルバイトの給与と同じ扱いなら、今の確定申告に足すだけですね。安心しました。
消費税とインボイスは、法人で受けるときの話
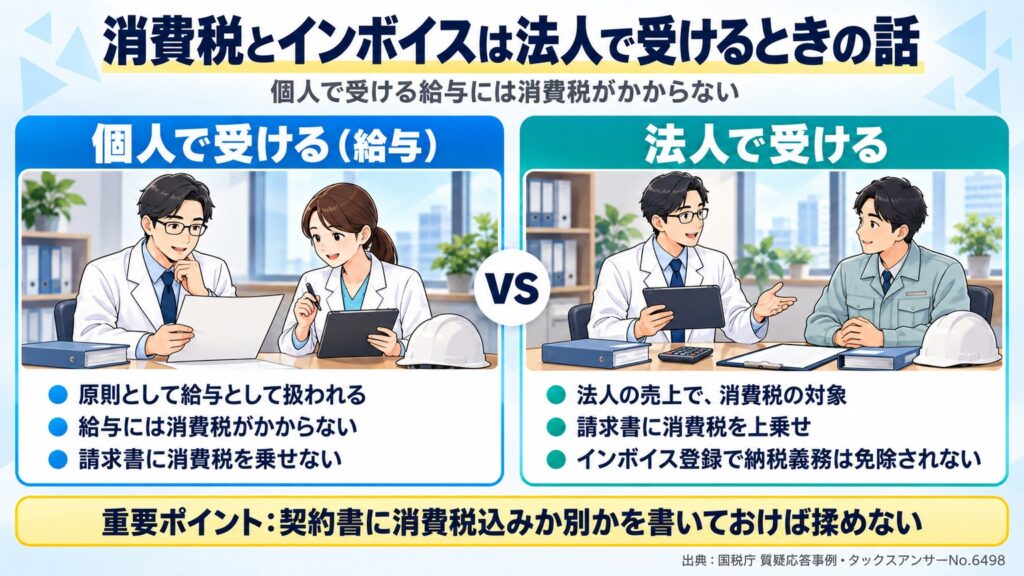
個人で受ける産業医の報酬が給与として扱われる場合、給与には消費税がかかりません(国税庁 質疑応答事例)。請求書に消費税を乗せる必要もありません。
一方、法人として産業医の業務を受ける場合は、法人の売上になり、消費税の対象です。私の事務所では請求書に消費税を上乗せし、インボイス(適格請求書発行事業者)の登録もしています。
法人を作るかどうか、作るならどんな手順かは、独立の記事で解説しています。

収入印紙とフリーランス新法
収入印紙は貼ったことがない
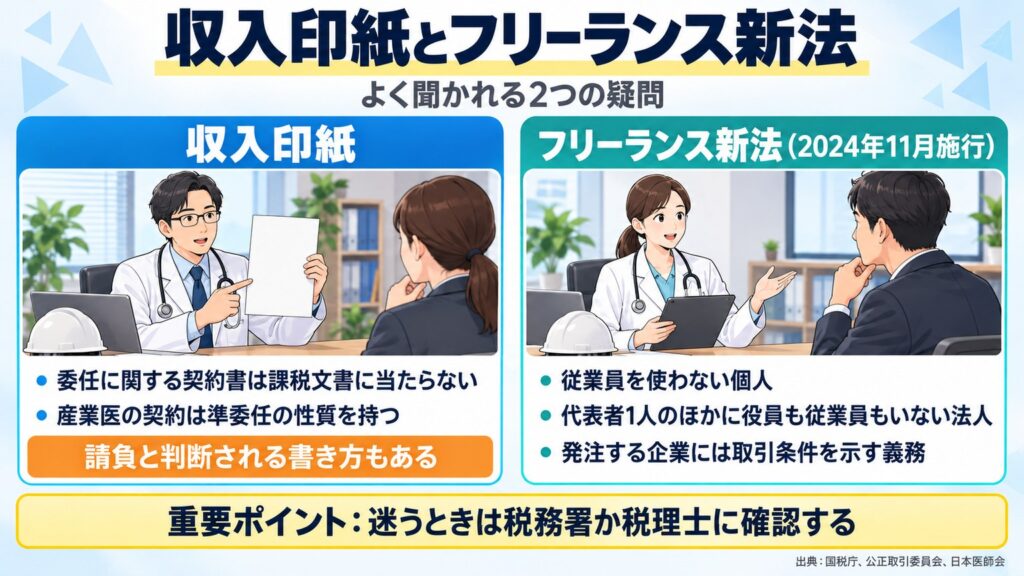
「産業医の契約書に印紙は必要か」もよく調べられています。私はこれまで産業医の契約書に収入印紙を貼ったことはありません。国税庁の通達では、委任に関する契約書は印紙税の課税文書に当たらないとされています(国税庁 印紙税法基本通達 別表第一 第2号文書)。日本医師会の手引きも、産業医の契約を「準委任契約の性質を持つ」ものと位置づけています。
「フリーランスですか?」と聞かれることがある
2024年11月にフリーランス新法(特定受託事業者に係る取引の適正化等に関する法律)が施行されました。従業員を使わずに一人で仕事を受ける個人だけでなく、代表者1人のほかに役員も従業員もいない法人も、この法律の「特定受託事業者(フリーランス)」にあたります。発注する企業には、取引条件を書面などで示す義務などがあります(公正取引委員会 フリーランス法Q&A)。
そのため、企業から「フリーランスですか?」と聞かれることがあります。私の事務所は従業員がいるので対象ではありませんが、一人法人で受けている先生は、対象になるかを確認しておきましょう。
角田拓実聞かれたら、自分の事業の形を正直に答えれば大丈夫です。契約書に条件をきちんと書いておけば、どちらでも困ることはありません。
自分でやらない選択肢もある
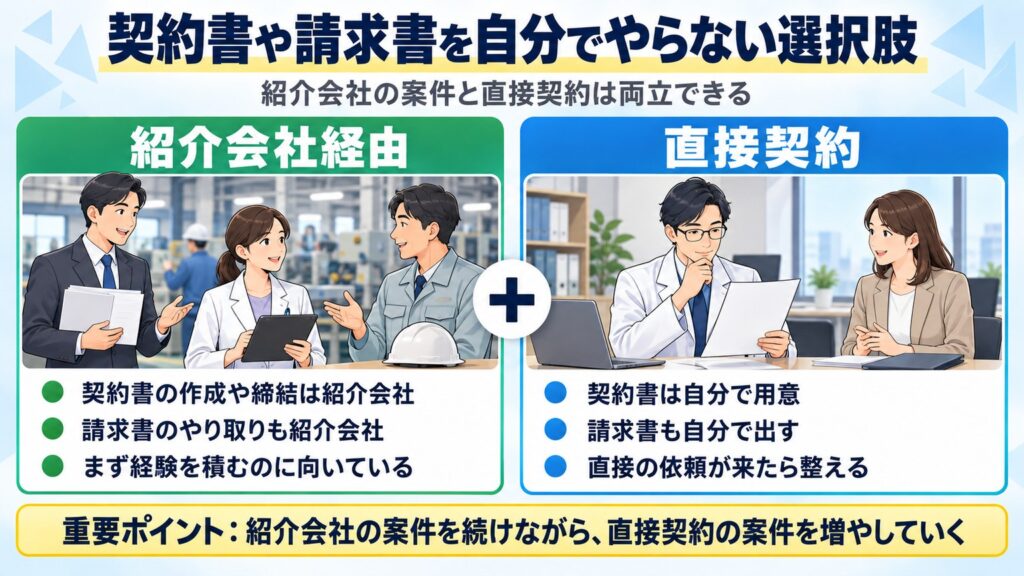
ここまで読んで「契約書も請求書も自分でやるのは大変そう」と感じた先生もいると思います。
紹介会社経由で受ければ、契約書の作成や締結、請求書のやり取りは紹介会社が担当します。まずは紹介会社経由で経験を積み、直接の依頼が来るようになってから、自分の契約書を整えるという順番でも遅くありません。

まとめ
今回は産業医の契約書と報酬の注意点に関して紹介を行いました。
- 紹介会社経由・個人で直接・法人で直接の3つの形で、契約書と税金の扱いが変わる
- 直接契約の契約書は医師側が用意することが多い。日本医師会の手引きを参考に作り、専門家に見てもらう
- 訪問時間の超過とオンラインの取り決めは、最初の契約書に必ず書く
- 個人で受ける報酬は原則給与。源泉徴収され、アルバイトと同じく確定申告で精算する
- 法人で受けるなら請求書に消費税。契約書に消費税込みか別かを書いておけば揉めない
- 委任の内容の契約書には、原則として収入印紙はいらない
角田拓実以上、「産業医の契約書と報酬の注意点」についてまとめました。最初の1社で契約書を作り込んでおくことをオススメします。
まずは紹介会社経由で案件を受けてみたい先生は、こちらの記事も参考にしてください。

参考にした一次資料(2026年10月確認)
- 国税庁 質疑応答事例(消費税)「産業医の報酬」
- 国税庁 タックスアンサーNo.2520(2か所以上から給与の支払を受けている人の源泉徴収)
- 国税庁 タックスアンサーNo.1900(給与所得者で確定申告が必要な人)
- 国税庁 タックスアンサーNo.6625(適格請求書の記載事項)
- 国税庁 タックスアンサーNo.6498(適格請求書発行事業者の登録)
- 国税庁 印紙税法基本通達 別表第一 第2号文書(請負と委任)
- 公正取引委員会「フリーランス法 Q&A」
- 厚生労働省「情報通信機器を用いた産業医の職務の一部実施に関する留意事項等について」(令和3年3月31日 基発0331第4号)
- 日本医師会「嘱託産業医の心得と契約の手引き」(令和8年5月版)